2025年,A股、港股演出超预期的结构性行情,科技与有色板块共舞,岁首的研判是否“实现”?权衡2026年,宏不雅经济走向如何?成本市集大势怎样看?有哪些契机?
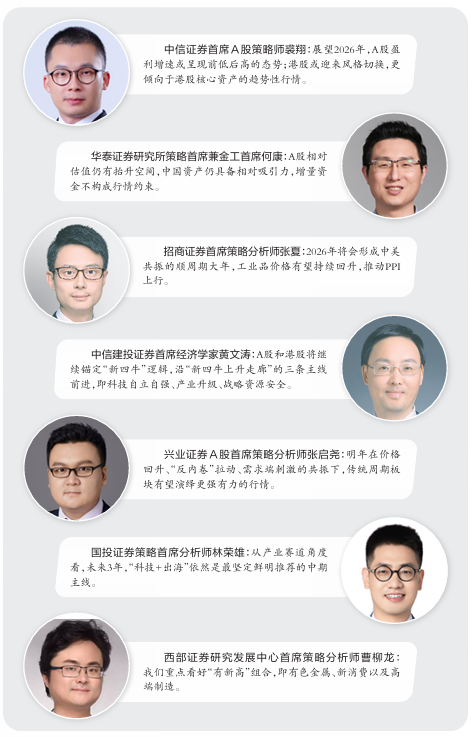
中国基金报采访了七位券商首席策略分析师,把脉2026年市集走势,他们区分是中信证券首席A股策略师裘翔、华泰证券连接所策略首席兼金工首席何康、招商证券首席策略分析师张夏、中信建投证券首席经济学家黄文涛、兴业证券A股首席策略分析师张启尧、国投证券策略首席分析师林荣雄、西部证券连接发展中心首席策略分析师曹柳龙。
2025年市集震憾上行
“科技+出海”超预期
中国基金报:能否简单点评2025年的市集?与你岁首预期的最大不同是什么?
裘翔:2025年A股呈现震憾上行态势。春节后受DeepSeek催化,小盘成长作风相对占优。二季度A股资格急跌缔造的“V形”走势,“科技牛”特征延续。6月末至8月,国外AI算力需求大增,催化了一轮快涨行情,直至10月上证指数突破4000点关隘后出现震憾治愈,市集心思有所降温。
超出岁首预期的限度主要在中企出海以及国外AI生意化。出海方面,一些企业出海收入和利润后劲超出预期。国外AI生意化方面,谷歌等大厂推理Token使用量的激增冲破了其生意化僵局,鼓吹科技板块趋势超预期延续。
黄文涛:本轮牛市以政策转向为源流,以流动性改善为中枢,同期受科技产业景气突破、中好意思博弈态势变化和人人财富确立治愈等多方面成分共同作用。权衡2026年,人人流动性宽松形势将进一步深化,弱好意思元周期下东说念主民币有望看护强势。与此同期,国内金融市集政策红利延续增厚,个东说念主投资者入市的能源正在增强,A股市集增量资金有望障翳更大基础。举座来看,复古牛市的中枢逻辑权衡将延续以致强化。
何康:2025年A股高潮行情主要由充裕的流动性带来的估值推广运转,况兼部分订价了来岁盈利周期上行的预期。2025年的预期差为:中国经济在好意思国关税政策的侦探下展现出庞杂韧性;DeepSeek和翻新药等主题崛起,中国涌现出一批在人人产业链具有特有地位的大型头部公司。
张启尧:本年市集超预期的场所在于,以DeepSeek、半导体、机器东说念主、六代机、翻新药等为代表的各限度“多点吐花”激发产业价值重估,以及市集会恒久宏不雅“叙事”和领略的报复,进一步强化本轮牛市的逻辑并拔高行情天花板。
林荣雄:2025年,最超预期的是中国股市、债市和汇率三大最重要成本市集初次共振,延续明确地对房地产价钱下降“脱敏”,这意味着2025年至少在财富订价层面能看到房地产的负面影响在渐渐削弱,这亦然咱们在宏不雅基本面层面轻易明确新旧动能退换晨曦的积极信号。“科技+出海”强势崛起,正在重塑A股盈利形势,A股三季报基本面出现企稳迹象,并有望鼓吹A股盈利在2026年~2027年干涉一个全新的进取周期。
张夏:2025年指数走势放诞升沉,主要宽基指数录得了不同进程涨幅,科技类指数进展较好,以AI、机器东说念主、固态电板、可控核聚变、军工航天为代表的赛说念型行业进展较好。此外,大批商品价钱延续大涨,有色金属涨幅靠前。进展较差的行业主若是昔日三年进展较好的红利类行业和内需亏欠。总体来看,国外需乞降赛说念进展超预期主导了2025年的行业选拔念念路。
曹柳龙:全年走势不错概述为“前稳后升”,科技成长是最强干线。本年超预期的部分,一是人人算力成本支拨快速推广,二是大批商品价钱大幅高潮。
盈利运转成共鸣
A股、港股2026年大致率络续上行
中国基金报:对2026年的A股、港股市集怎样看?会不会有牛市行情?成色如何?
裘翔:权衡2026年,A股盈利增速或呈现前低后高的态势;港股或迎来作风切换,更倾向于港股中枢财富的趋势性行情。同期,温雅内需提振对应的潜在行情。
黄文涛:2026年总体看好“政策复古+内需企稳+产业升级”。A股、港股的新崛起,有“新四牛”逻辑:一是“资金流入牛”,二是“科技翻新牛”,三是“轨制转换牛”,四是“亏欠升级牛”。从资金流入看,当今有外资流入、长线机构资金流入、住户进款流入三重复古。
何康:A股方面,收成于渐行渐近的产能周期与库存周期拐点,盈利周期有望于来岁上半年步入复苏通说念,缔造弹性的预期差与赢输手在于地产周期与企业出海,刻下两者均现积极信号。此外,A股相对估值仍有抬起飞间,中国财富仍具备相对招引力,增量资金不组成行情料理。
港股方面,2026年盈利增速改善是主要驱能源,冷落温雅攻守兼备的成长和周期,并增配“真价值”。
张启尧:权衡2026年,宏不雅经济最细目的变化在于形式经济缔造、价钱回升。跟着举座PPI络续上行,全A非金融的毛利率也有望止跌企稳,并带动举座盈利回升。与此同期,人人流动性大致率延续宽松,重叠AI产业趋势共振,A股、港股大致率有望络续上行。
曹柳龙:A股方面,来岁有望看护仁爱高潮、结构占优的行情。历史上,A股很难邻接三年实现估值推广,来岁大致率需要由盈利运转,而内需延续偏弱、外需基数较高,盈利改善幅度可能较为有限,需要寄望。
港股方面,受益于基本面缔造,重叠弱好意思元环境,有望迎来缔造行情。
张夏:中国经济运转逻辑已从昔日依赖地产、基建的“信用周期”切换到以广义财政支拨为中枢的“政策周期”。2026年当作中国“十五五”洽商开局之年与好意思国中期选举年,将形成重要的政策共振。盈利增长将为A股上行提供重要能源,港股也有望震憾上行。
林荣雄:当作“十五五”洽商开局之年,2026年GDP增速权衡将保持在合理区间。跟着房地产对经济的遭殃效应渐渐减轻,以及化债政策深切奉行,经济增长的质料将显耀晋升。从人人层面来看,2026年人人有望实现昔日几年悠扬政事周期的交代,并开启经济周期力量的回摆。A股向“基本面牛”过渡的概率在来岁上半年或昭着晋升。
“科技+出海”仍是市集干线
有色、亏欠等均有紧迫契机
中国基金报:2026年,你看好哪些限度的投资契机?
林荣雄:从产业赛说念角度看,畴昔3年,“科技+出海”依然是最将强昭着保举的中期干线,因为“科技+出海”是畴昔额外万古候内A股盈利增长的主要开头。
就科技投资而言,2026年主要追踪AI期骗的履行性爆发。若AI要紧卑鄙期骗突破,将被视为科技回转订价,对应大幅增仓产业链供需缺口,即以电力与储能为主的上游供需缺口,以及机器东说念主、智能驾驶、亏欠电子及关系AI生态软件为主的卑鄙供需缺口。
企业出海方面,尽管地缘政事扰动犹在,但中国制造业的竞争力已从单纯的成本上风漂流为技巧与供应链上风。诸多行业龙头企业通过国外建厂和人人化运营,已具备较强的抗风险技艺,能够共享人人市集的增长红利。2026年要点温雅工程机械、电力开发、家电以及化工等限度。
曹柳龙:咱们要点看好“有新高”组合,即有色金属、新亏欠以及高端制造。其中,高端制造主要温雅具备出口上风的新能源、化工、医疗器械、工程机械等,以及自主可控配景下具备后发上风的国产算力链。
黄文涛:权衡2026年,我国“经济增长动能重构”与“大类财富价钱换锚”的螺旋式上升与浪潮式前进的交相衬映。A股和港股将络续锚定“新四牛”逻辑,沿“新四牛上升走廊”的三条干线前进,即科技自立自立、产业升级、计谋资源安全。
从具体赛说念看,包括AI、半导体、缱绻机、低级品、小金属、新能源、高端制造、东说念主形机器东说念主、低空经济、军工、医药在内的多个板块均有紧迫契机。
何康:2026年温雅七大投资干线:一是政策周期,温雅内需、科技、安全和绿色转型等;二是技巧周期,AI期骗轻易干涉“奇点时刻”;三是地产周期,权衡房地产有望于来岁年中筑底企稳,是刻下市集最大的预期差之一;四是产能周期,温雅出清及准出清行业;五是库存周期,亏欠率晋升和人人制造业周期回升是两大抓手;六是能源周期,结构性供需错配下,能源价钱有望高潮;七是成本市集转换,公募基金生态变革下确立变迁。此外,温雅国有财富并购重组和财富证券化。
张夏:2026年将会形成中好意思共振的顺周期大年,工业品价钱有望延续回升,鼓吹PPI上行。要点温雅以有色、建材、化工、钢铁为代表的加价资源品,兼顾工程机械、建筑等与投资关系的中游行业。此外,地产链的关系看法也值得要点温雅。内需亏欠复苏是市集的重要干线,要点温雅干事亏欠的投资契机。
在科技限度,自主可控和新产业趋势成为市集温雅的焦点。刻下国产算力处于历史性机遇期,复古中枢技巧突破的超成例政策也值得期待。
裘翔:权衡2026年,出海仍将是基本面韧性的主要陈迹,A股上市公司正陆续从原土化企业转型为人人敞口的跨国公司。“十五五”时间,中企在人人价值链中的位置有望进一步晋升,把份额上风漂流为订价权。
从板块确立来看,四大陈迹值得爱重:一是资源、传统制造产业升级,把份额上风漂流为订价权和利润率延续抬升;二是中企出海与人人化,大幅洞开市值天花板和利润增漫空间;三是AI进一步拓展商用疆域,延续科技趋势并放大中企相对竞争上风;四是内需的超预期缔造契机。
作风上,低波可能是畴昔市集的主题。追求谨慎薪金的十足收益资金延续入市应是畴昔成本市集增量流动脾性局的中枢特征,指数低波动、板块高波动可能在畴昔成为常态。策略上,在中好意思签署契约后到好意思国中期选举前,相对强健的中好意思形势使得这个阶段成为作念多权力市集的黄金期。
张启尧:景气将是来岁市集确立的重要抓手。权衡来岁上市公司的景气开头主要连合在四大赛说念:一是具备产业趋势的AI、新能源、军工、翻新药;二是受益于PPI回暖、“反内卷”和人人AI成本开支向什物传导的“加价链”;三是向外寻求增量、具备人人竞争上风的“出海链”;四是红利板块。
畴昔市集分化有望敛迹
中国基金报:2025年市集分化昭着,来岁分化会不会敛迹?背后逻辑是什么?
裘翔:畴昔分化会有所敛迹,其背后的逻辑在于对内需产生积极变化的潜在预期。旧年底,投资者对外需渊博严慎,对内需充满期待,但最终外需的进展大超预期;而本年择时重仓布局外需敞口品种,市集对外需预期相对充分,但对内需品种欠缺信心。2026年,外需络续超预期的难度可能加大,比较之下,内需可期待的成分在增加,内需敞口品种若超预期,估值弹性不小。
张启尧:本年大部分行业均在不同进程的“拔估值”,盈利成为最终决定各行业进展的“分水岭”。来岁,跟着高增长行业增加,更多行业有望步入盈利复苏通说念,行业进展或围绕景气从“淘汰赛”转为“竞速赛”。这意味着,第一,各行业之间的分化或敛迹,作风由本年的“结构”扩散至来岁的“全面”;第二,各板块都涌现高增速行业后,市集确切立逻辑或由此前依据景气淘汰弱点行业,转为从各板块里面筛选优厚行业。
黄文涛:这种分化短期内仍将延续,主要受产业升级趋势、政策复古力度和资金偏好的运转。中恒久来看,跟着科技板块盈利实现、传统行业政策旯旮改善及市集作风轮动,分化进程可能轻易敛迹,但难以完全弥合,结构性特征仍将主导市集。可要点温雅科技股的盈利实现技艺,传统行业则需警惕估值陷坑。
林荣雄:2025年A股结构订价最为明确的特征是“新胜于旧”,2026年将转向“新旧共舞”,“作风再平衡”会是2026年投资的重要话题。这点会跟着“流动性牛”向“基本面牛”的过渡获取一定矫正,但确切的大幅敛迹需要比及“新旧动能退换牛”实现。
张夏:2026年,跟着PPI回升,A股本轮上行周期正从以流动性和风险偏好运转、高成长赛说念占优的“牛市第二阶段”,向以盈利改善为驱能源的“牛市第三阶段”过渡,顺周期作风有望延续占优。后周期属性的部分亏欠行业,如食物饮料、家电等,在这个阶段也时时进展较好。干涉“牛市第三阶段”,新兴科技股和传统亏欠股、地产股的分化可能会有所敛迹。
曹柳龙:刻下极致的分化形势难以恒久看护,2026年市集将轻易干涉一个“敛迹”与“再平衡”的历程。畴昔科技主导的恒久趋势不会改造,但“顺周期”财富的性价比正在延续上升。
中国上风制造业的股权投资契机
值得温雅
中国基金报:能否谈谈2026年最值得温雅的契机点,以及最需要凝视的风险点?
张夏:加价将会成为本年四季度到来岁的一大主旋律,畴昔凡是出现供求缺口的家具,加价的幅度都会让东说念主吃惊。咱们也曾在黄金、白银、存储芯片和部分新能源材料上看到头绪。
曹柳龙:2026年最值得要点温雅的契机在于中国上风制造业。本年11月,中国出口已实现1万亿好意思元顺差,创东说念主类经济史新高。中国当作人人最大的贸易供给国,正处于“需求有托底+供给无敌手”的环境,顺差总量仍将进一步推广,并鼓吹东说念主民币增值与跨境成本加快回流。
刻下,中国上风制造业既是强健现款流的安全财富,又是新康波周期AI的重要载体,还将受益于东说念主民币增值下跨境成本加快回流的PPI走动,有望迎来“戴维斯双击”。
张启尧:来岁在价钱回升、“反内卷”拉动、需求端刺激的共振下,传统周期板块有望演绎更强有劲的行情。市集将从本年TMT鹤立鸡群的“结构牛”,转向结构更为平衡、各板块王人头并进、更全面的牛市。行情干线也将围绕景气从“淘汰赛”转为“竞速赛”,冷落把抓高景气看法的契机。
裘翔:2026年咱们温雅的投资契机主要围绕前边说起的四个陈迹伸开,包括制造业争夺人人订价权、企业出海、科技行情延续、亏欠内需机遇。需要凝视的外部风险主若是政策的不细目性,好意思联储降息预期变化会形成流动性扰动。
林荣雄:2025年多半财富价钱进展与弱好意思元关系。需要凝视的是,来岁某个时刻好意思元是否会由弱转强——这是咱们团队时刻在追踪评估的。
何康:弹性的预期差与赢输手在于地产周期与企业出海,其中,地产销量已于2025年年中最初企稳,来岁地产对盈利的遭殃有望被“抹平”;刻下A股公司国外营收占比创下历史新高,短期贸易摩擦不改恒久趋势,“赚国外的钱”量价逻辑兼备。
最需要凝视的是政策的力度和节律,如国内的财政投放、国外的好意思联储降息等,仍是决定行情走势的重要成分。